복리와 72의 법칙, 돈이 두 배가 되는 시간 계산하기
단리와 복리가 시간이 지날수록 얼마나 벌어지는지, 72를 이율로 나누면 두 배가 되는 기간을 어림할 수 있는 72의 법칙과 그 정확도를 계산 예시와 표로 정리했습니다. 투자 권유가 아닌 계산 방법 안내입니다.
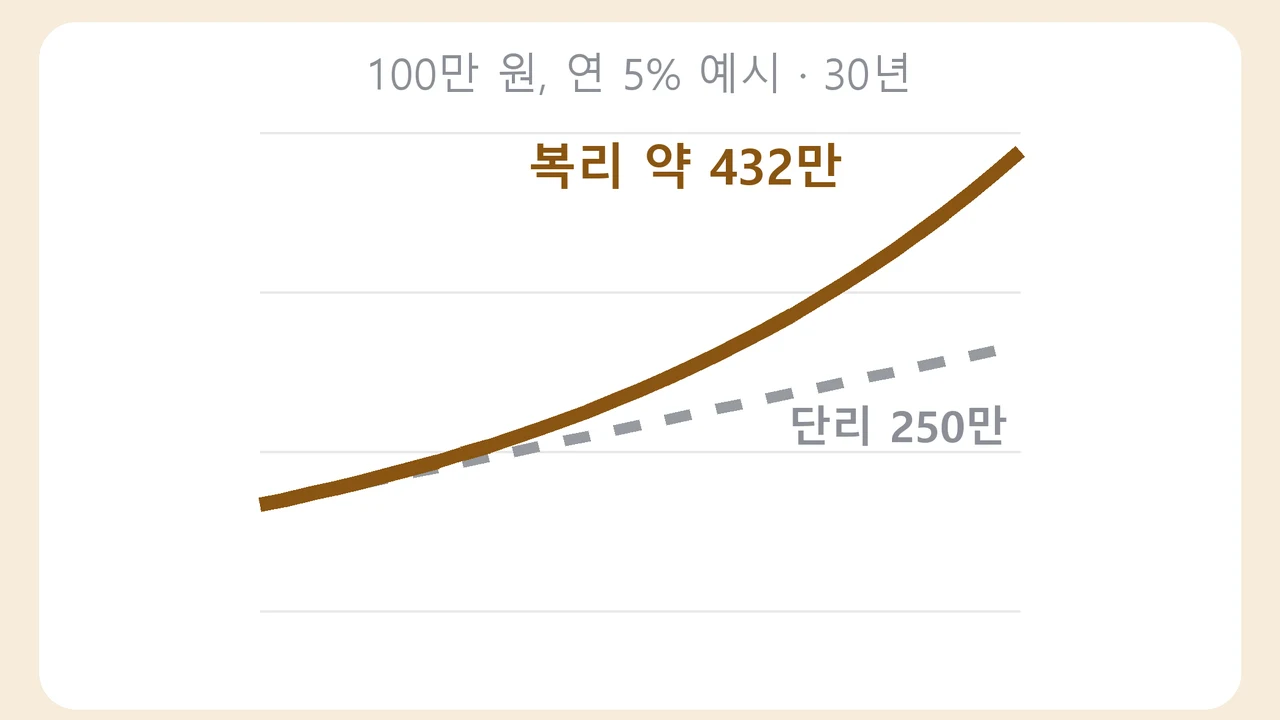
"복리는 세계 8대 불가사의"라는 말이 있을 만큼 복리는 자주 이야기되지만, 실제로 단리와 얼마나 차이가 나는지 숫자로 따져 본 적은 많지 않습니다. 이 글은 단리와 복리를 같은 조건에서 계산해 비교하고, 머릿속으로 바로 쓸 수 있는 72의 법칙이 얼마나 정확한지 확인해 봅니다.
단리와 복리, 무엇이 다를까
단리는 처음 넣은 원금에만 이자가 붙습니다. 복리는 원금에 붙은 이자까지 다음 해의 원금이 되어, 이자에도 이자가 붙습니다.
복리: P × (1 + r)n
100만 원을 연 5%로 두었다고 가정하면 기간에 따라 다음과 같이 달라집니다.
| 기간 | 단리 | 복리 | 차이 |
|---|---|---|---|
| 5년 | 125만 원 | 약 127.6만 원 | 약 2.6만 원 |
| 10년 | 150만 원 | 약 162.9만 원 | 약 12.9만 원 |
| 20년 | 200만 원 | 약 265.3만 원 | 약 65.3만 원 |
| 30년 | 250만 원 | 약 432.2만 원 | 약 182.2만 원 |
처음 5년의 차이는 2만 원 남짓이지만 30년 뒤에는 180만 원이 넘게 벌어집니다. 복리의 힘은 이율보다 기간에서 크게 드러납니다.
72의 법칙: 두 배가 되는 기간 어림하기
복리로 돈이 두 배가 되는 데 걸리는 기간은 정확히 계산하려면 로그가 필요합니다. 대신 다음처럼 간단히 어림할 수 있습니다.
예를 들어 연 6%라면 72 ÷ 6 = 12, 약 12년이 걸립니다. 거꾸로 "10년 안에 두 배"가 되려면 72 ÷ 10 = 7.2, 연 7.2% 정도가 필요하다는 것도 바로 알 수 있습니다.
얼마나 정확할까
정확한 값(log 2 ÷ log(1 + r))과 비교하면 다음과 같습니다.
| 연이율 | 72의 법칙 | 정확한 값 |
|---|---|---|
| 2% | 36년 | 약 35.0년 |
| 4% | 18년 | 약 17.7년 |
| 6% | 12년 | 약 11.9년 |
| 8% | 9년 | 약 9.0년 |
| 10% | 7.2년 | 약 7.3년 |
| 12% | 6년 | 약 6.1년 |
| 24% | 3년 | 약 3.2년 |
연 6~10% 정도에서는 거의 정확하고, 이율이 아주 낮거나 높으면 몇 달에서 1년 가까이 차이가 납니다. 어디까지나 어림셈이므로 정확한 계획에는 계산기를 쓰는 것이 좋습니다.
왜 하필 72일까
수학적으로 따지면 두 배가 되는 기간은 약 69.3 ÷ 이율에 가깝습니다(69.3은 2의 자연로그 0.693에 100을 곱한 값). 그런데도 72를 쓰는 데는 두 가지 이유가 있습니다. 첫째, 이자가 1년에 한 번 붙는 경우에는 이율이 대략 5% 이상일 때 72 쪽이 실제 값에 더 가깝습니다(이율이 2~3%처럼 낮을 때는 69.3이나 70이 더 정확합니다). 둘째, 72는 2, 3, 4, 6, 8, 9, 12로 나누어떨어져 암산하기 쉽습니다.
두 배가 되는 기간을 알면 네 배, 여덟 배도 바로 어림할 수 있습니다. 연 6%라면 약 12년에 두 배, 약 24년에 네 배가 됩니다(실제로 1.06을 24번 곱하면 약 4.05).
자주 하는 오해
- 이율이 해마다 같다고 생각하기: 예금처럼 이율이 정해진 경우가 아니라면 실제 수익률은 해마다 오르내립니다. 72의 법칙은 같은 이율이 계속된다는 가정에서만 맞습니다.
- 물가를 빼먹기: 72의 법칙은 물가에도 그대로 쓸 수 있습니다. 물가가 해마다 2%씩 오르면 약 36년 뒤 같은 돈으로 살 수 있는 양이 절반이 됩니다(정확히는 약 35년).
- 세금과 수수료 잊기: 이자나 수익에서 세금과 비용이 빠지면 실제로 불어나는 속도는 그만큼 느려집니다.
기간과 투자 방법을 바꿔 가며 결과가 어떻게 달라지는지 직접 비교해 보고 싶다면, 실제 돈 대신 가상 시장으로 계산하는 모의 투자 앱을 활용해 볼 수 있습니다.
가상 시장에서 7가지 투자 방법의 결과를 비교하고, 실제 돈 없이 매매를 연습하세요.